

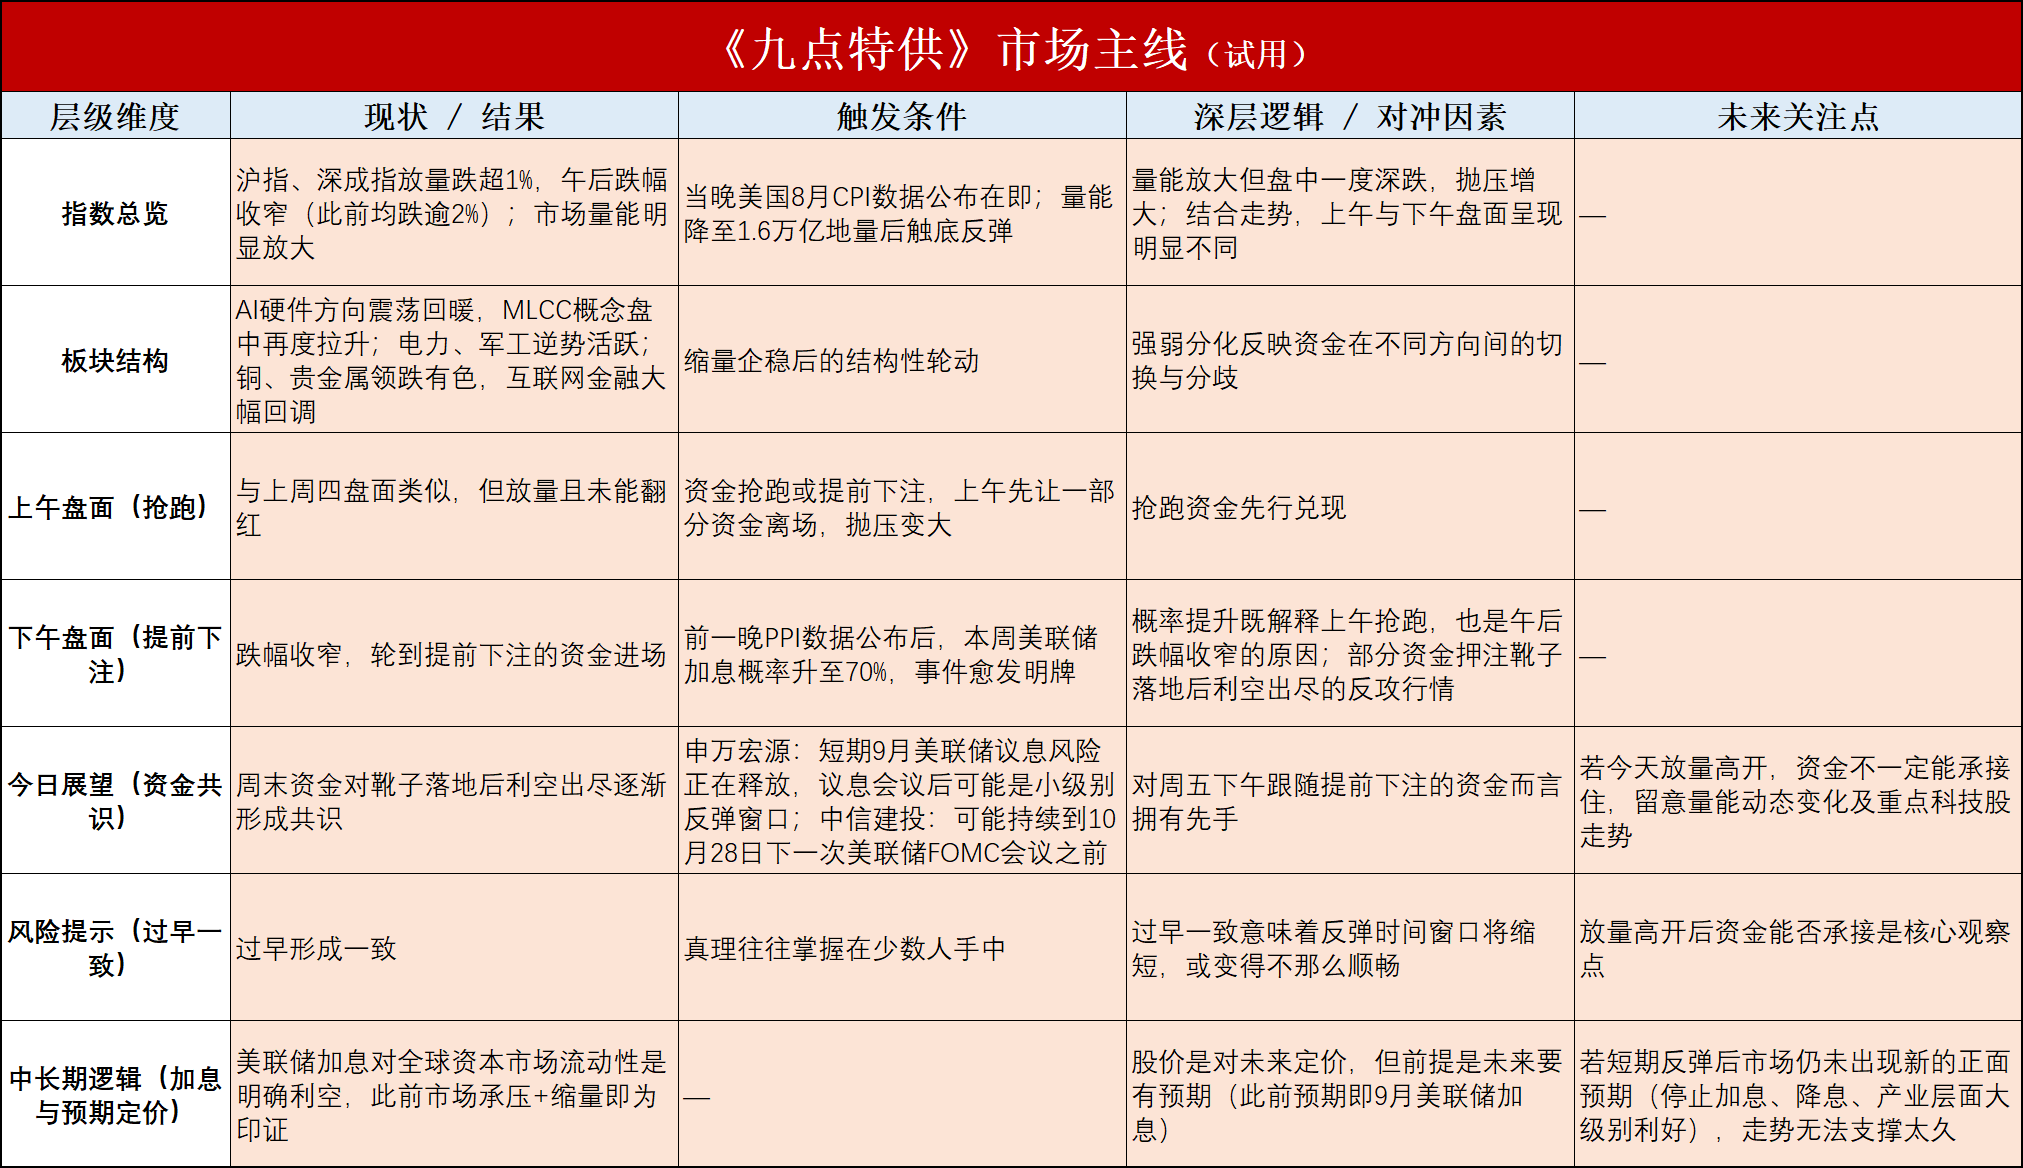
上周五沪指、深成指放量跌超1%,但午后跌幅有所收窄,此前均跌逾2%。盘面上,AI硬件方向震荡回暖,MLCC概念盘中再度拉升,此外电力、军工等板块同样逆势活跃,而铜、贵金属领跌有色板块,互联网金融板块同样大幅回调。指数层面,甭管是因为当晚就要公布美国8月CPI数据,还是因为量能降至1.6万亿后的触底反弹,总之上周五市场量能迎来明显放大,不过结合指数的走势来看,上午和下午盘面所呈现的内容还是很不一样的。首先,上午和上周四的盘面类似,区别是放量了且没能翻红,简单说就是抛压变大了,之前说过很可能会有资金抢跑或者提前下注,很明显上午是让一部分资金先跑。然后,下午就轮到了提前下注的资金,其实在前一晚的PPI数据公布后,本周美联储加息的概率已经升至70%,这既能解释上午的抢跑,也是午后跌幅收窄的原因,概率提升意味着这件事本身变得愈发明牌,所以之前说“周五和本周一的走势或多或少能摸排出变盘的方向”,那显然有一部分押注的就是“靴子”落地后利空出尽的反攻行情。
对于今天而言,好消息是,周末资金对于“靴子”落地后利空出尽逐渐在形成共识,就像申万宏源证券认为,短期,9月美联储议息风险正在释放,9月议息会议后可能是小级别反弹窗口;中信建投证券认为,可能持续到10月28日下一次美联储FOMC会议之前。尤其是对于看了上周五文章后在下午跟随提前下注的用户而言就更加拥有先手了。不过,真理永远是掌握在少数人手中的,因此过早一致就意味着反弹的时间窗口势必将缩短,或者变得没那么顺畅,比如要是今天放量高开后,资金不一定能承接住,因此尤其要留意量能的动态变化,以及几个重点科技股的走势。最后,有一点需要明确的是,美联储加息这件事本身对全球资本市场的流动性显然是个利空,不然前段时间市场也不会如此承压+缩量了,这体现出股价是对未来定价的这一事实,但前提是未来要有预期,就像之前的预期便是9月美联储加息,但要是经过短时间的反弹后,市场仍没出现新的正面的预期,比如停止加息、降息、产业层面的大级别利好等等,这种“丧事喜办”的走势也无法支撑太久的。
题材上,数据层面,二板家数4个,对应的一进二晋级率16%,首板家数则由25家逆势回升至33家。虽然高标桂林旅游晋级失败,以及跌停家数增至21家,但其中不乏之前活跃的有色、农业股,和高标一样都属于科技股的对立面,所以总体是比较符合盘前提到的“指数可能会承压,但对个股而言反倒可能是不破不立的机会”。
具体题材上,首先是科技股,大方向上还是和指数、量能高度绑定,并且上周五的4个二连板有3个是和科技沾边,也能看出科技股已经开始提前回暖了。但资金在小方向上仍有点举棋不定,最典型的莫过于上周五下午触底反弹时,前两天的“阵眼”剑桥科技反倒是毫无波动,这当中固然有一部分资金涌向有新催化的MLCC方向的原因,但更多估计是因为畏高或者对具体反弹方向的举棋不定,资金可能一开始会聚焦在CPO、PCB等明牌且受众比较多的方向上,尤其前者还有光博会的消息,这属于比较平庸的思路,但后续被市场最终选出的主线的超额收益势必会远超绝大部分的个股,这也是本周需要重点留意的。其次是非科技股,上文提到“过早一致就意味着反弹的时间窗口势必将缩短,或者变得没那么顺畅”,而这恰恰就是非科技股的机会,除了农业股可能会受制于高度以及炒作周期较长外,至少从上周五的盘面来看,像旅游、汽车、零售等方向都有零星发挥,并且逻辑角度厄尔尼诺现象还在,资金角度深度介入的资金也需要靠反弹才能有序撤出,更何况大方向上只要指数没彻底反转,个股/题材也不会立刻180度转向的。

MLCC
近日,MLCC全球龙头村田正式发布官方通知,宣布启动产品线优化,将停产部分MLCC产品并扩充其他产能,具体包括GRM、GRJ、GRT、GXM、GXT、GCM、GCJ、GCG、ZRA等系列料号。根据时间表,客户需在2027年底前完成书面确认,于2028年3月底前完成最后下单,村田将于2029年完成停产料号的最后一次出货。天风证券指出,MLCC当前在价格端同样出现边际变化。往后看,若Q4日韩厂商转产进一步落地,国产替代与涨价空间有望同步打开,MLCC产业链或迎来新一轮景气催化。板块内上市公司包括:双星新材、风华高科等。

“模拟芯片大厂”发布价格调整通知
杰华特发布价格调整通知,尊敬的各位新老客户、合作伙伴:首先,衷心感谢您长期以来对我司的信任、支持与合作!近期,全球半导体行业供应链持续波动,行业整体生产成本大幅攀升。上游晶圆代工、关键贵金属、原材料价格持续上涨,叠加封测工序、精密耗材、物流运输及人力运营成本逐年增加,同时行业供需结构紧张、产能承压,导致我司产品综合生产成本持续走高。为保障产品品质稳定、并持续为客户提供稳定可靠的供货保障,经公司慎重研究和综合评估后,现正式通知产品价格调整事宜:本次产品价格适度调整,特殊定制型号和稀缺物料涨幅单独确认。本次价格调整自2026年9月1日起正式生效。
AI超级周期的高景气正在向上游卡点环节全面传导。全球近20家模拟及功率半导体企业于7月1日启动新一轮涨价,年内已呈现多批次阶梯式调价特征。中信建投证券郭彦辉指出,模拟IC行业具有长生命周期、多品类、小批量、多客户和经验密集的特点。单款模拟芯片生命周期可能长达数年甚至十年以上,客户一旦完成认证后切换成本较高。与存储芯片连续的爆发式涨价不同,模拟芯片的涨价呈现渐进性,进入2026年,模拟芯片行业迎来更大规模的涨价潮。未来几个季度,随着AI基建支出持续放量,掌握高性能、低延迟模拟技术的领军企业,将在这一轮由AI定义的产业重塑中持续占据竞争优势。
圣邦股份:公司专注于模拟集成电路的研发与销售,拥有较为全面的模拟(含模拟信号和混合信号)集成电路产品矩阵,全面覆盖信号链和电源管理两大领域及传感器和存储器等,目前拥有38大类6600余款产品,广泛应用在工业与能源、汽车、网络与计算和消费电子等领域。
思瑞浦:公司长期专注于高性能模拟集成电路设计,聚焦高性能、高可靠性和高质量产品研发,多款核心产品综合性能已达到国际先进水平,产品广泛应用于信息通信、汽车、新能源、工业控制及消费电子等主要领域。
造船巨头中远海运重工启动A股IPO辅导
财联社9月13日电,据证监会官网9月12日披露,中远海运重工股份有限公司(下称“中远海运重工”)获上市辅导备案登记,拟在A股IPO,由中金公司、招商证券联合辅导。公开资料显示,中远海运重工是中远海运集团旗下的大型重工企业,总部位于上海,其拥有9家大中型船厂,年可建造各类商船800多万载重吨,其中10多个船型填补了中国造船业的空白。
造船行业近期呈现订单与价格共振态势,8月克拉克森新船价格指数186.34,同比+0.04%、环比+0.46%,连续5个月回升,同比增速转正。中信机械认为,短期来看,新船价格自2026年3月以来连续上涨。长期来看,全球航运船队老龄化、新能源化,叠加地缘政治冲突和贸易格局碎片化,集装箱船、油轮、散货船行情轮动交替,本轮造船景气周期有望延续至2030年以后。
中国船舶:公司多次重组造就国际船舶制造龙头,今年上半年高价订单加速兑现,且新签订单继续高增,交付与盈利能力同步提升,当前排期已超4年,订单端景气进一步确认。
亚星锚链:公司是世界锚链行业内最大的、专业化从事船用锚链和海洋系泊链的生产企业,是我国船用锚链和海洋平台系泊链生产和出口基地。

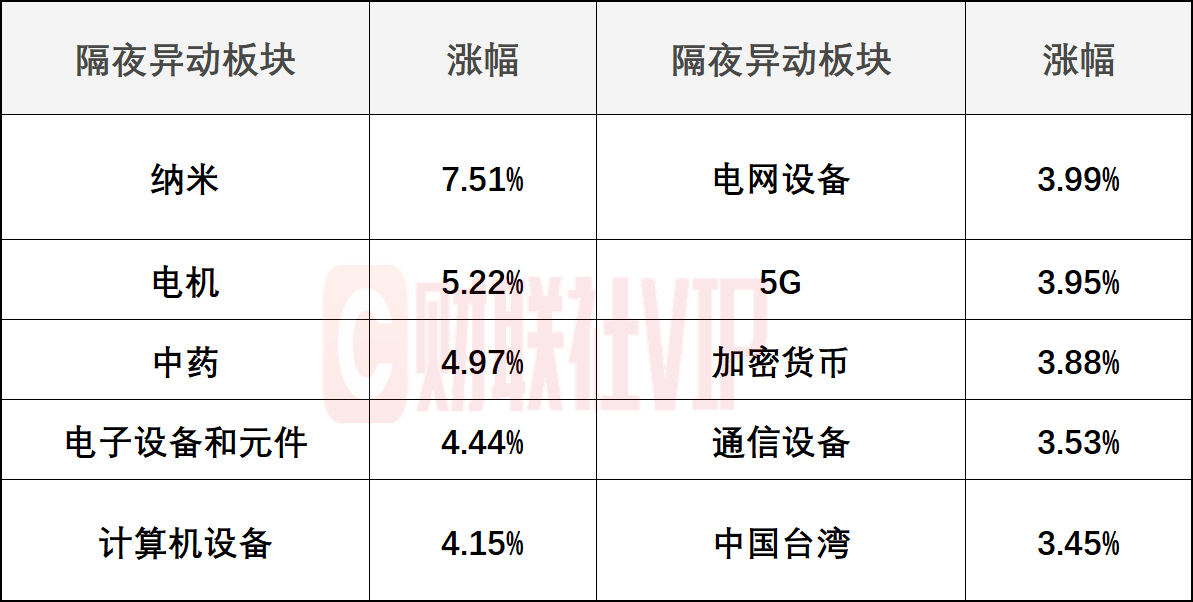
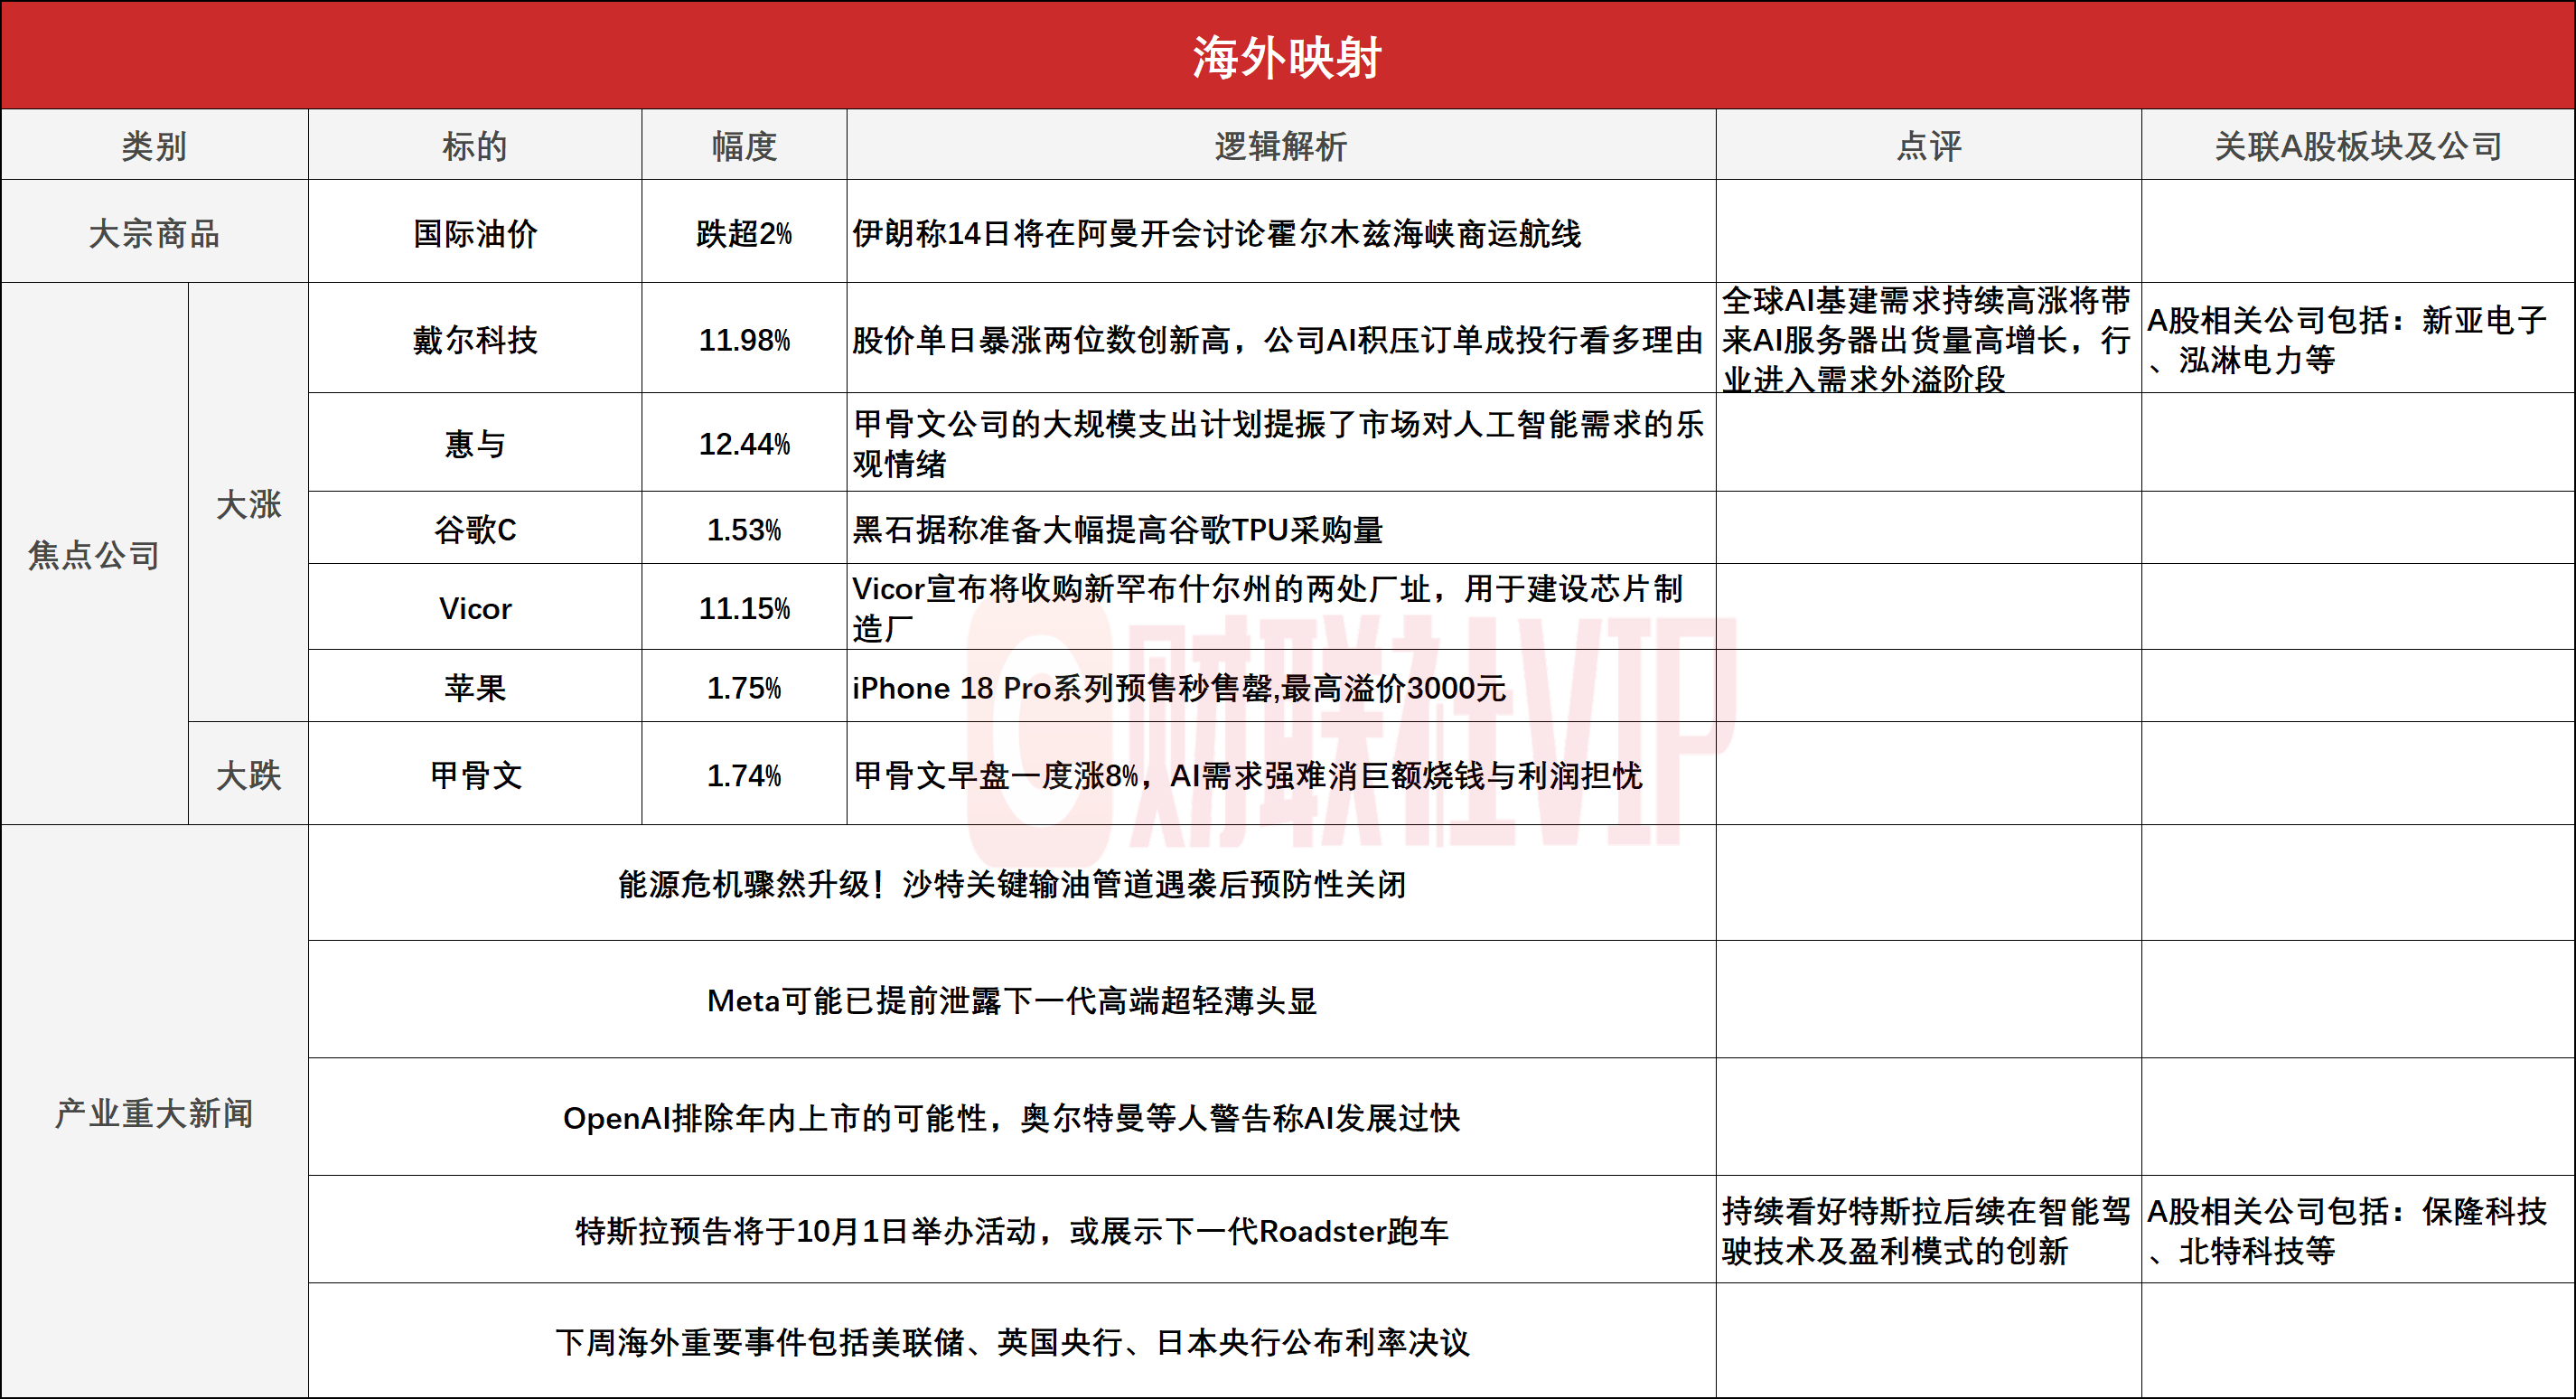
1、戴尔科技涨11.98%,股价单日暴涨两位数创新高,公司AI积压订单成投行看多理由,全球AI基建需求持续高涨将带来AI服务器出货量高增长,行业进入需求外溢阶段,A股相关公司包括:新亚电子、泓淋电力等;
2、特斯拉预告将于10月1日举办活动,或展示下一代Roadster跑车,持续看好特斯拉后续在智能驾驶技术及盈利模式的创新,A股相关公司包括:保隆科技、北特科技等。


如需【个股竞价和连板数据】、【题材池子】相关数据,请访问以下链接获取详细内容:
APP端:点击此处获取
网页端:点击此处获取