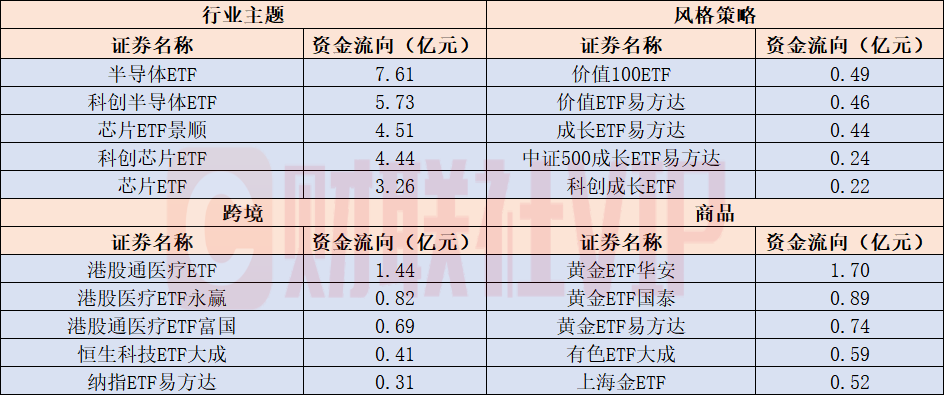
9月4日,上周五市场全天冲高回落,三大指数午后集体翻绿。盘面上,数字货币概念开盘冲高,AI应用概念表现活跃,此外猪肉、农业板块逆势走强,而煤炭板块则震荡调整,半导体产业链同样跌幅居前。在当日行业主题ETF中,除半导体相关ETF再度迎来回流外,有色金属、房地产相关ETF净流入同样排名靠前,而净流出较多的行业ETF则包括煤炭、通信、军工等。
具体来看,首先是科技股,依旧是和指数高度绑定,以液冷为例,虽然早盘先高开回落了,但10点半前后资金有尝试过反攻,只不过一来指数当时没能过前高,二来个股的抛压也很大,比如浪潮信息等核心标的。其次是非科技股,盘前提到“说不定可以看看哪个题材先有个股反包,这样反而容易吸引资金的关注”,从结果看,数字货币题材脱颖而出了。最后,上周五晋级的6个二连板都是近两个月没有过连续涨停的个股,可见最近资金更加侧重于超跌和个别冷门的题材上。
消息面上,GPT-6 Astra、华为更新韬定律论文周末讨论较多,今日可观察相关概念板块的市场表现及资金动向。宏观方面,国金证券表示,近期美联储加息预期经历了三轮反复:此前沃什的鹰派表态一度推升9月加息预期;上周8月私营部门就业远低于预期,叠加威廉姆斯与沃勒的鸽派言论,加息预期回落;而上周五晚新增非农就业人数远超预期,又令9月加息预期再度抬升。目前市场对9月加息概率的定价落在50%—60%之间,通胀数据成为下一个关注。总体而言,今年3月以来AI投资拉动美国实际利率上行的内生基础已经走弱,但是货币政策的预期仍在反复摇摆之中,且当下定价又并不极端,成为风险资产的干扰。

1、上周股票型ETF申赎净流入121.73亿元
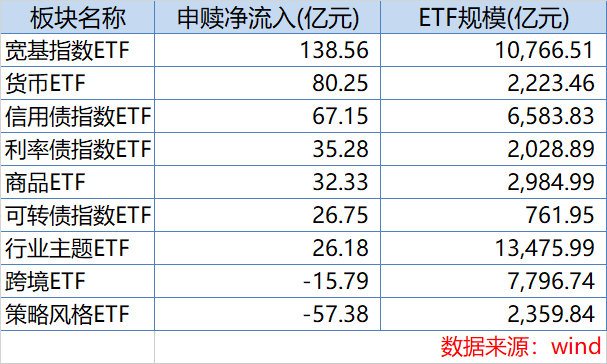
上周(8.31-9.4)股票型ETF继续申赎净流入,金额为121.73亿元(上上周申赎净流入为34.93亿元);跟踪宽基指数的ETF申赎净流入,金额为138.56亿元;其中,跟踪科创50指数的ETF申赎净流入最多,为99.19亿元;跟踪创业板指指数的ETF申赎净流入57.61亿元。跟踪中证500的ETF申赎净流出最多,为17.11亿元;其次是,跟踪上证指数的ETF,申赎净流出为7.35亿元。
按行业主题来看,跟踪科创芯片指数的ETF、跟踪中证全指半导体指数的ETF、跟踪科创半导体材料设备指数的ETF申赎净流入位居前三;跟踪证券公司指数的ETF、跟踪中证银行指数的ETF、跟踪电网设备主题指数的ETF申赎净流出前三。
按风格策略来看,跟踪成长100指数的ETF、跟踪国信价值指数的ETF、跟踪价值100指数的ETF申赎净流入位居前三。
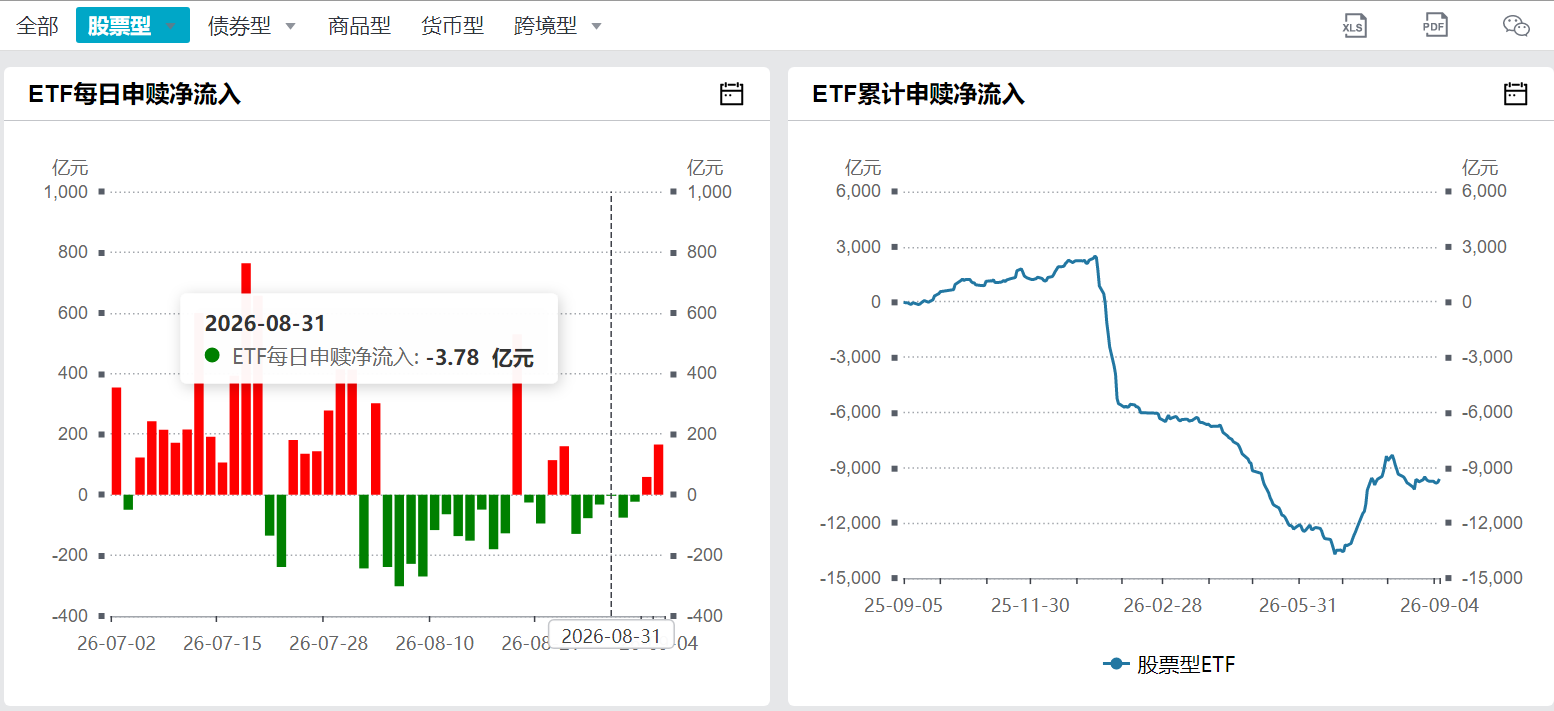
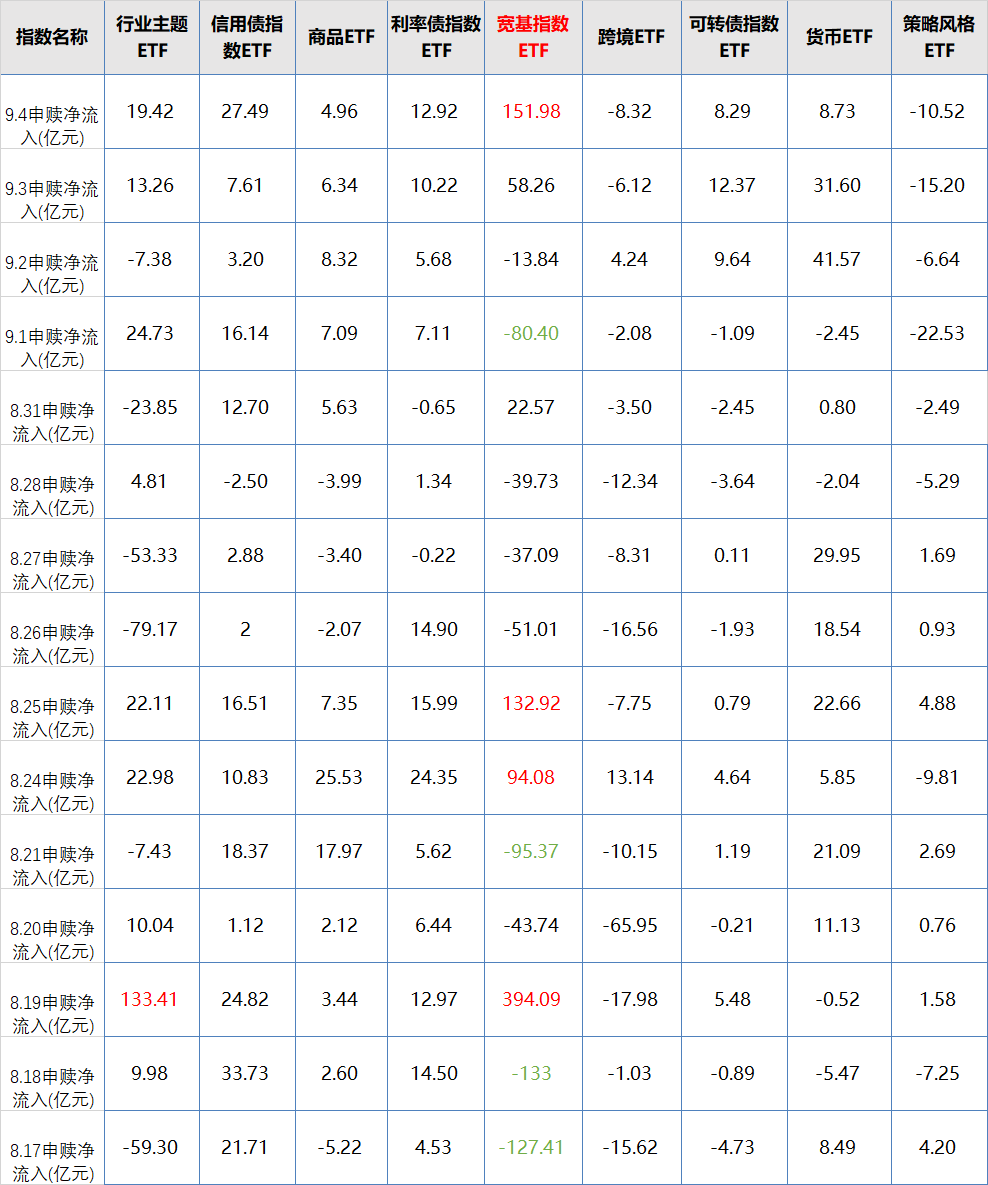
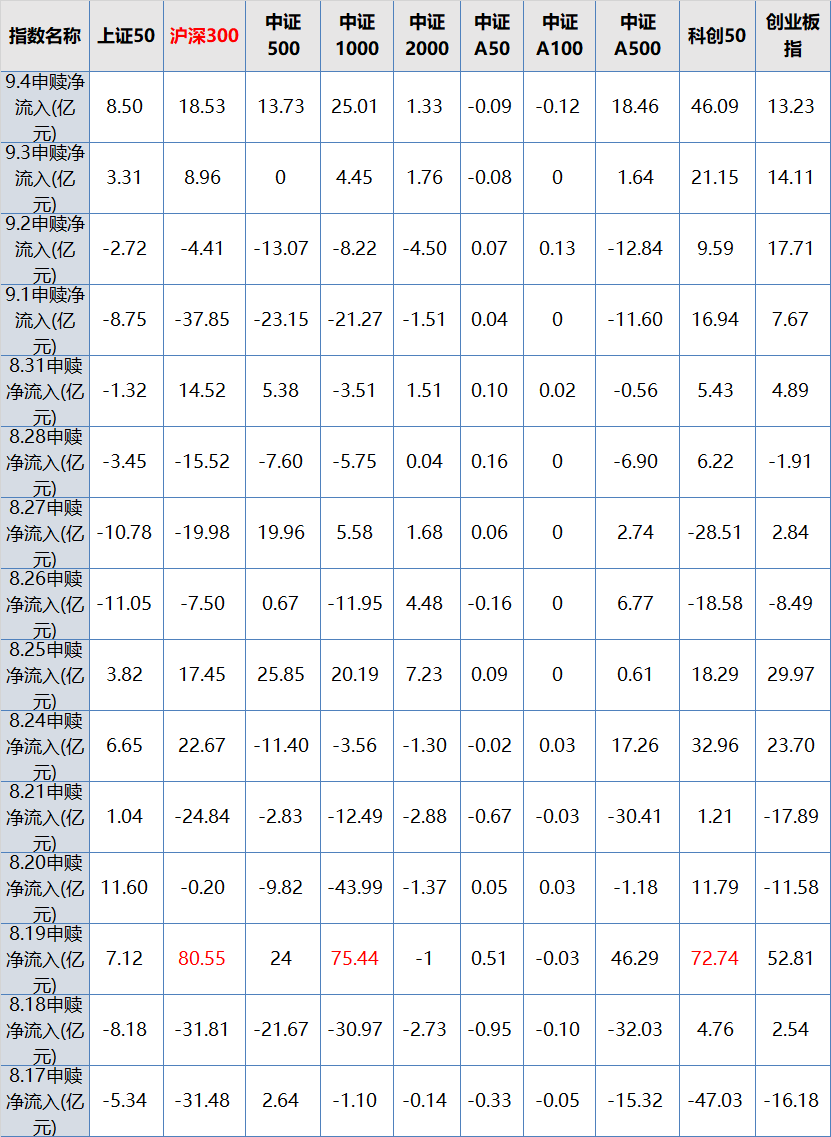
兴业证券表示,整体来看,上周ETF资金延续净流入,但行业层面分化明显。宽基指数ETF的资金流入集中于周四、周五,尤其周五在指数明显回落的背景下大额流入,稳市资金在市场调整时的承接特征再度显现。结合各行业表现和ETF资金流向看,煤炭是流出规模最大的方向,兑现力度较上周显著放大。半导体板块跌幅居前的同时获得资金承接,拥挤度大幅回落。创新药上周五个交易日资金持续净流入,跌幅、拥挤度同步回落而资金持续承接,或指向部分资金在低位布局。军工与航空航天拥挤度大幅抬升,但资金行为明显分化。综合来看,前期主线方向的拥挤度普遍大幅回落,低位方向的拥挤度同步抬升,资金在持续承接前期高位方向的同时,开始向低位板块试探性布局。不过多数低位方向的流入体量仍然有限,高低切的持续性尚待增量资金确认。
2、保险|市场需求旺盛+公募基金显著低配,机构看好该板块估值修复空间
9月6日,四家国有商业保险公司宣布增资计划。中国人保拟向特定对象财政部发行A股股票,计划募集资金不超过150亿元。财政部向中国人寿集团、中国太平分别注资350亿元、70亿元。中国再保拟由财政部以现金方式认购内资股,计划募集资金30亿元。
东吴证券表示,基本面仍具韧性,继续看好保险板块估值修复空间。1)认为市场需求依然旺盛,分红险转型将进一步推动刚性负债成本优化,利差损压力将有所缓解。2)近期十年期国债收益率企稳于1.69%左右,预计未来伴随国内经济复苏,长端利率若继续修复上行,则保险公司新增固收类投资收益率压力将有所缓解。3)2026年二季度末公募基金对保险股持仓比例降至0.42%,显著低配。
相关ETF:证券保险ETF易方达(512070),最新申赎清单数据显示,该ETF持仓中国平安、中信证券、东方财富位列前三。证券保险ETF鹏华(515630),最新申赎清单数据显示,该ETF持仓中国平安、中信证券、东方财富位列前三。
3、微观结构及热门板块拥挤度有所下降
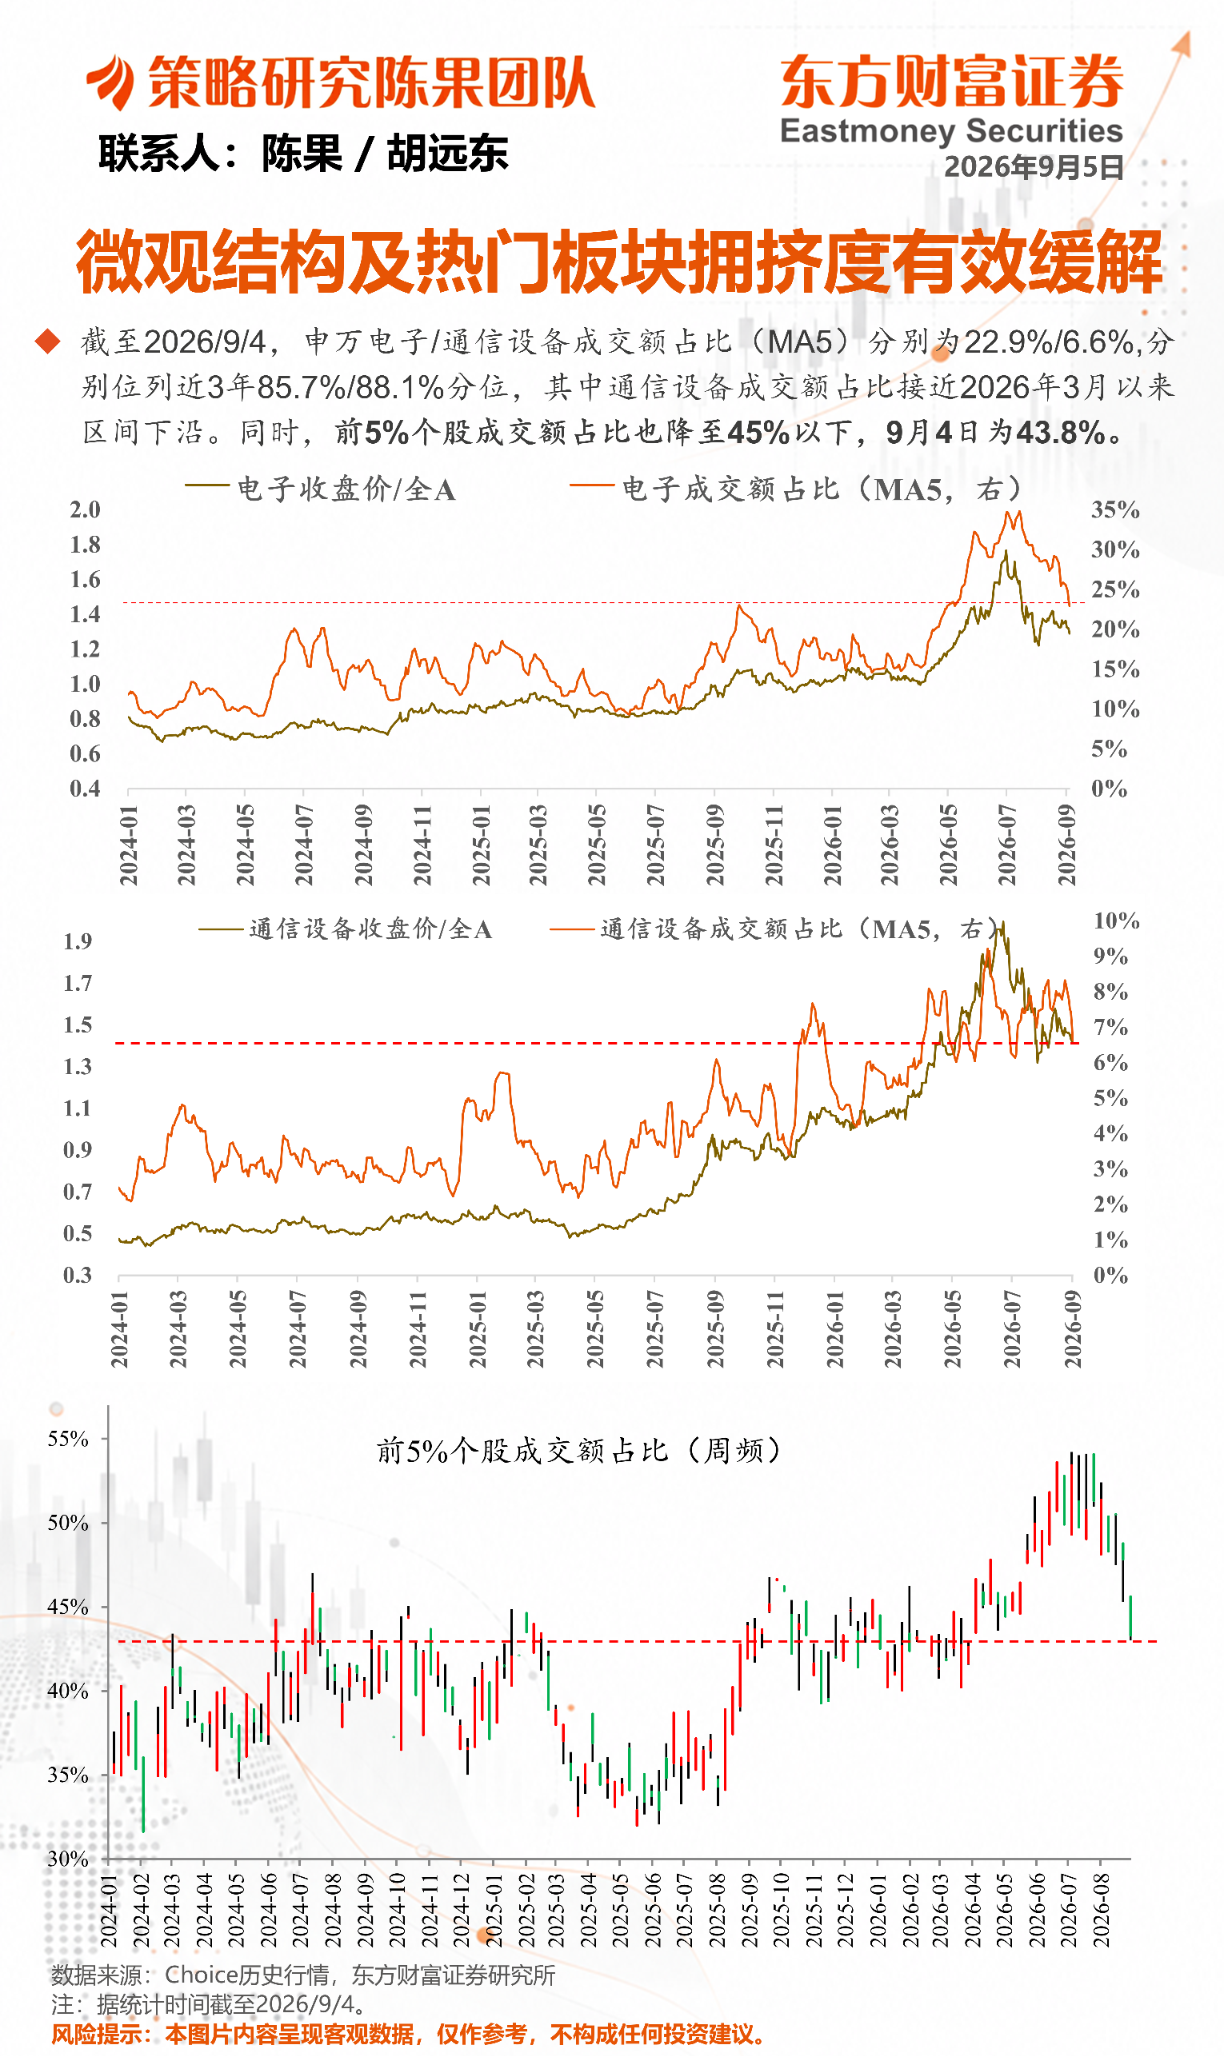

机构:极致轮动收敛后,景气投资有望回归
兴业证券认为,近期市场极致轮动的过程当中,市场选择通过三条思路应对。一是转向“微盘+红利”的“哑铃”配置,通过极致的风格来应对行业结构的轮动;二是寻求此前低位行业的“补涨”,追求基于赔率的安全;三是在热点、概念之间快速切换(例如厄尔尼诺、AI应用),通过博取短期弹性获得超额收益。
随着后续轮动收敛的契机临近、基本面定价权重提升,受益的仍将是景气投资的回归。
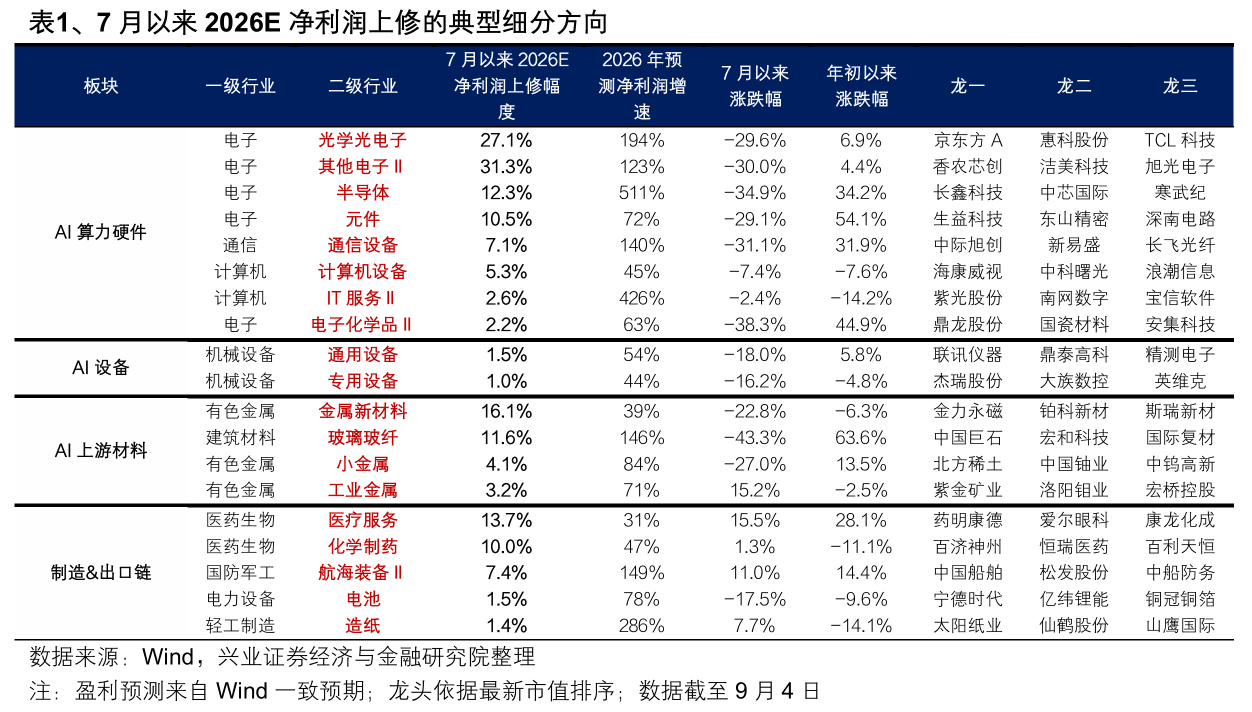
7月财报季以来,盈利上修的典型细分方向仍集中在AI算力硬件(电子、通信设备、计算机硬件)、AI设备、AI上游材料(新材料、玻璃玻纤、小金属、工业金属)、制造&出口链(创新药、船舶、电池储能、造纸)为代表的广谱高端制造方向。景气投资回归后,上述方向仍将是弹性更大的受益环节。

1、每日ETF净申赎情况
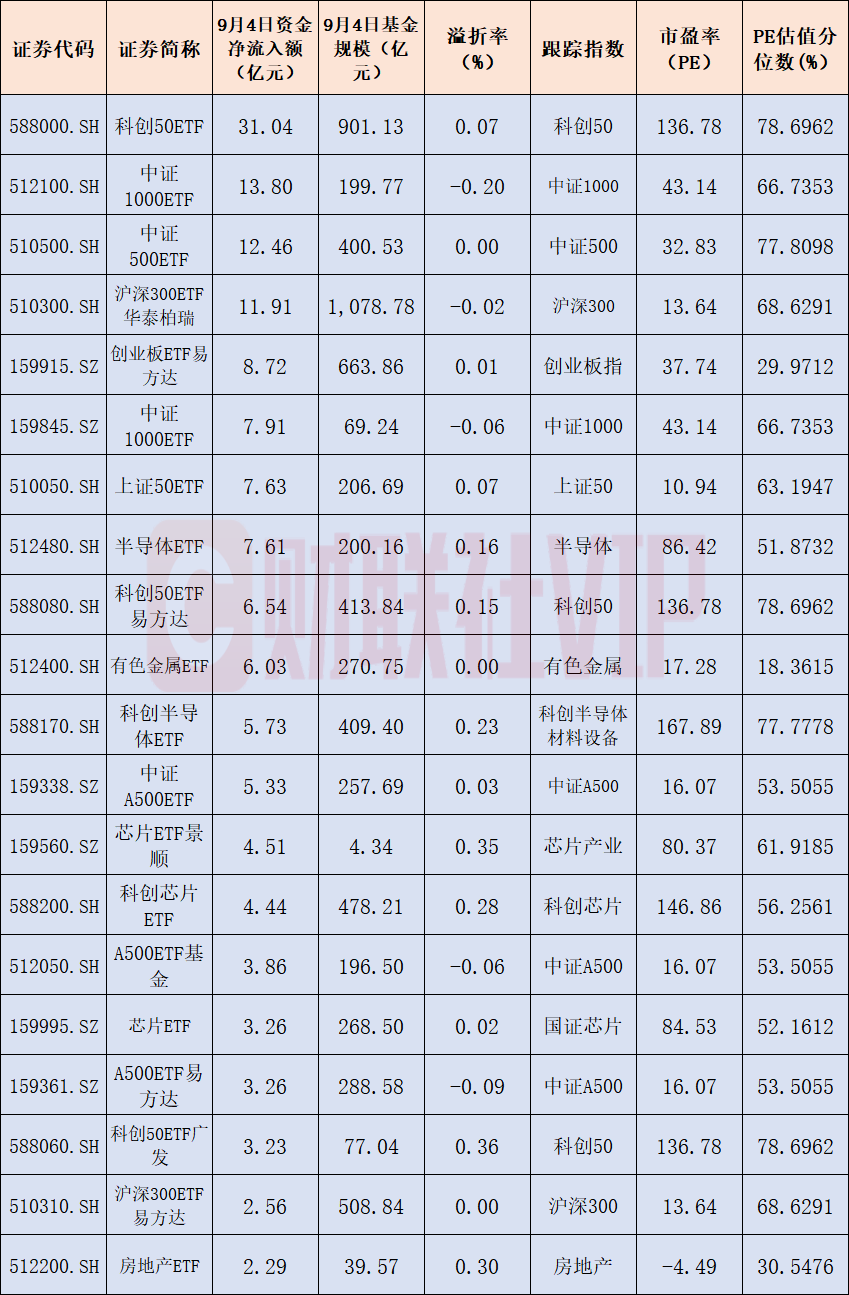
昨日ETF资金净流入排名前二十
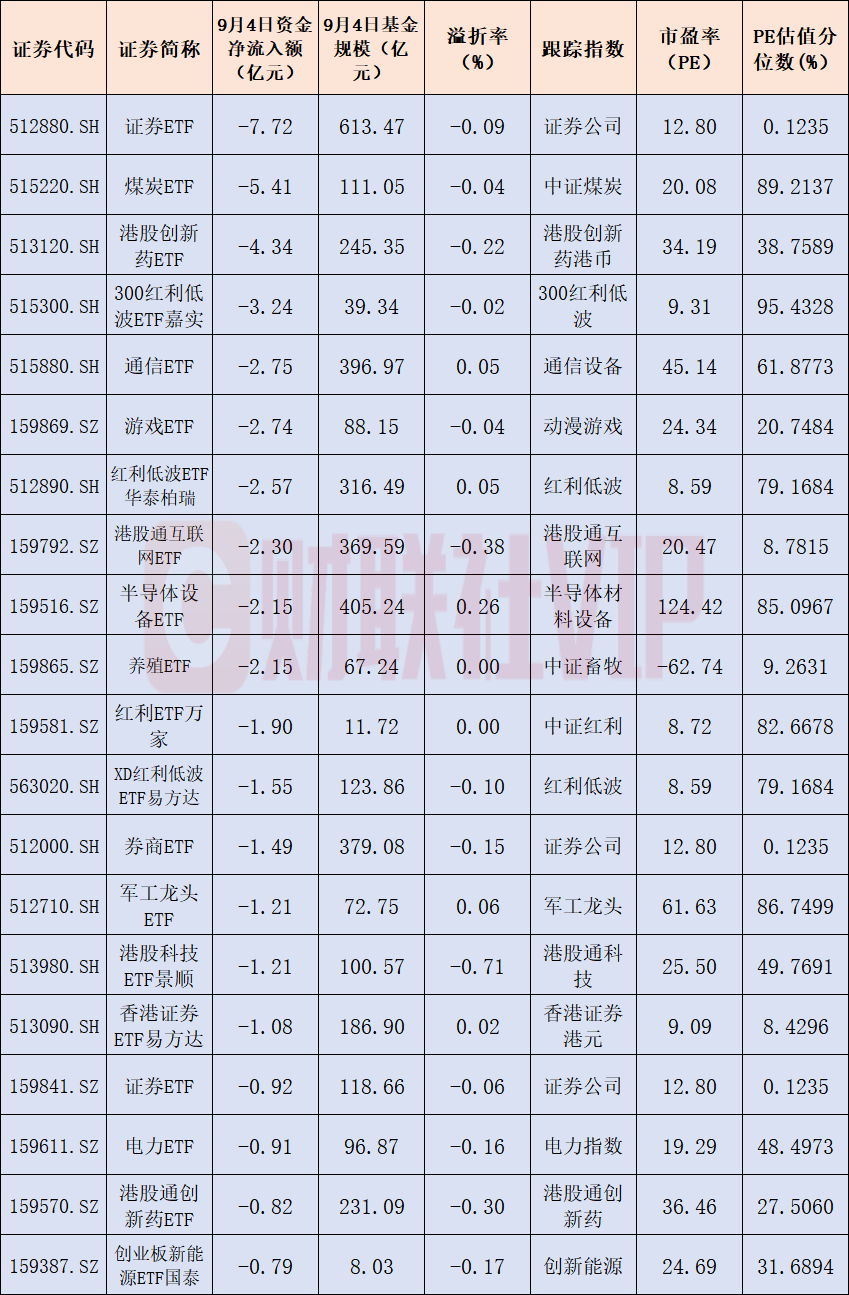
昨日ETF资金净流出排名前二十
注:由于交易所公布数据原因,部分缺失数据有可能会二次更新
2、行业主题、风格策略、跨境、商品类ETF每日资金净流入情况