
7月29日,行云科技(300209.SZ)公告称,公司全资子公司深圳行云与VB客户签订《算力服务协议》补充协议,将算力服务单元数由128个增至256个,含税总金额由10.14亿元调整至30.53亿元,较原协议金额提升201.14%。公司已完成首批8单元算力服务交付,后续将按新协议执行。
特邀行业专家全面解读算力租赁企业营收模式及算力价格变化趋势,8月5日(周三)19:00,财联社VIP携手蜂网专家为您带来“算力租赁”主题的【风口专家会议】。
特邀专家:算力租赁行业专家
分享主题:
算力租赁合作模式重构?
——特邀行业专家全面解读算力租赁企业营收模式及算力价格变化趋势
分享内容:
1、AI应用与算力租赁企业合作模式变化分析;
2、国内各类算力租赁企业优势及未来发展潜力分析;
3、算力租赁价格变化趋势及硬件成本情况介绍;
4、Token工厂建设配套硬件及软件服务参与商介绍;
您可以在8月5日(周三)晚上七点前等待电话外呼接入会议,也可以点击以下链接参会。(会议结束后点击链接可看回放)
PC端点击链接入会☛《算力租赁合作模式重构?》☚
手机APP端点击链接入会☛《算力租赁合作模式重构?》☚
微信、海报等点击链接入会☛《算力租赁合作模式重构?》☚
小贴士:包时段用户可以在新更新的会议纪要文章里直接查看纪要内容。仅单篇解锁该文章的用户,会议纪要会同步更新在该文章内,次交易日午后可以回看该文章查阅纪要。


问题一:国内的算力租赁企业可以分为哪些类型?各个类型的企业分别会有怎样的一些优势呢?利通电子、宏景科技和协创数据的业务有什么共性?他们在二级市场为什么往往表现更好?
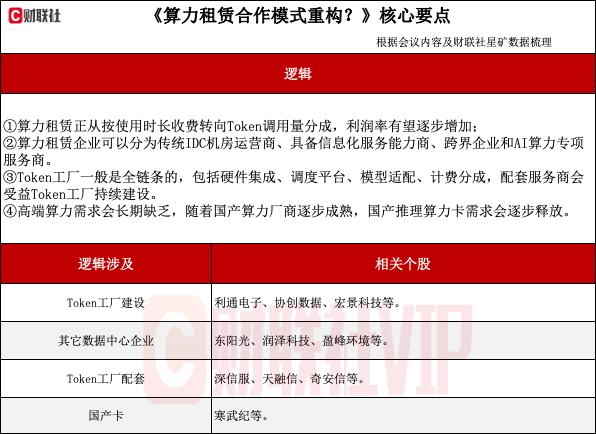
专家:除了一些自建算力中心的互联网大厂,国内的算力租赁企业有以下几种类型。第一种是原来传统做IDC机房的这种运营商,拥有数据中心的厂商,例如润泽科技。它的优势其实就是拥有现成的机房,有稳定的互联网大客户,所以转型相对成本也比较低;第二类就是有政企服务或者其他信息化服务能力的公司,例如协创数据、宏景科技、利通电子等,这些企业是从其他的智慧城市或者信息化赛道切入整个算力行业和领域的,原本在某些行业领域也有很多技术经验的积累,所以转型相对可控;第三类是跨界的,比如东阳光和盈峰环境,原来不是做算力领域的;第四类是AI算力专项的服务商,主要是软件平台运营商包括并行科技、无问芯穹,聚焦在AI底层基础软件能力,产品主要面向AI开发者,产品体验相对更好且毛利更高。
问题二:目前算力租赁企业和下游客户一般采用怎样的合作模式?未来可能会发生哪些变化?这个变化对于算力租赁企业来说有多大的益处?
专家:就算力租赁企业的合作模式来说,现阶段比较成熟的有几个模式。
第一种为长租长协的租赁模式,市面上80%以上的市场订单都是这种模式。以3到5年的长期协议来锁定整体集群,独享整体算力,然后按月支付租金,主要供给的最终客户是一些互联网大厂。第二种就是第三方平台模式,按照月、天或者小时租赁,类似于无问芯穹这种平台,单价更高。第三类是机柜托管,更多依靠客户自行购买服务器,然后托管在数据中心机房进行使用。从今年上半年开始,有了第四种模式,即Token分成模式——以MaaS或者Token分成的方式来合作,现在有很多公司逐步采用这种合作模式。
对于采用Token分成模式的算力租赁企业来说,利润肯定是有增加的,因为这种模式本身的客单价整体算起来会有提升。首先,原来的租赁方式采用长期协议、固定收益模式,租赁价格是相对固定的,利润预期也是可以大致确定的。但Token分成这种方式,利润率是逐步增加的。国外的很多项目,可能8个月就已经能够回收到整个设备的成本了。
问题三:算力租赁企业的下游客户主要有哪些?今年行业订单情况大概是怎样的?预计下半年以及明年的订单情况会如何变化?
专家:算力的下游客户核心有几大类。第一类是核心高价值的客户,主要是互联网大厂和独立的大模型企业,包括Deepseek、智谱、KIMI等。一般采购的规模也比较大,都是万卡以上的级别,且签订3到5年的长期订单。第二类客户主要是中型企业,比如医疗、金融、自动驾驶、教育等领域的AI应用公司,还有传统行业数字化转型的公司。这种类型的客户虽然单价相对高,但采购量比较小。
高端训练算力紧缺的格局不会发生变化。此外,基于需求侧和应用侧包括各种智能体、各种AI项目的逐步落地,推理侧的需求也在逐步走高,高端算力的长期订单应该会持续处于饱和状态。整体的终端价格应该会维持在比较高的位置,但对于价格来说,推理侧不像训练侧会有那么大的增长。
问题四:在评价哪些国内算力租赁企业更具有营收和利润潜力时,我们应该更看重它们哪些方面的能力?哪些企业会更具营收和利润的潜力?
专家:第一个就是持续拿卡的能力。从下半年到明年,这些算力租赁企业能不能和国产算力卡形成长期绑定,也是其中的一项能力。客户结构以及长期协议项目的储备,也是很重要的一环。
另外,商业化模式的迭代能力。很多算力公司都已经由传统的单纯租赁方式,转向“租赁加Token、加MaaS”的布局。所以,这个企业是否自研算力调度,包括MaaS平台,以及它是否开始大面积布局落地Token分成模式,也是其中的一项核心价值。
除了MaaS平台、Token平台以外,企业需要具备全链条的配套能力,包括组网、模型微调、云服务、网络安全等统一交付能力。因为除了互联网大厂以外,对于政府、政企以及垂直行业的交付能力,依然会有一些相关要求。
从长期角度来说,3到5年以后,国产算力必然会占据很大一部分份额,所以还要看企业是不是具备国产算力的适配能力,能不能够支撑国产算力。国产化适配能力也是一个比较重要的因素。
问题五:Token工厂和数据中心会有什么区别?在建设Token工厂时,除了AI服务器以及电力这些硬件外,还需要哪些配套来服务最终的AI应用?
专家:产出模式和收费模式是不一样的。传统的数据中心只提供各种物理硬件以及机房的运维,按照GPU算力的使用时长收费,按照GPU服务器单卡或者集群的方式出租,按月付费;也可以按照租机柜的方式来付款。Token工厂更多是按照Token调用量来收费。
一般来说,数据中心不会涉及模型和应用层的相关运营。而Token工厂一般是全链条的,包括硬件集成、调度平台、模型适配、计费分成,以及直接面对最终的终端客户,所以业务边界是不一样的。
另外,两者要求的能力也不一样。传统的数据中心,更多需要具备算力基础设施硬件方面的基础能力和监控能力。Token工厂更多需要的是MaaS平台调度、计费以及市场化运营能力,这是它的一项核心能力。另外一块是客户绑定的能力。传统的数据机房,是把设备交给客户,然后客户怎么用是不管的,所以客户用户黏性没有那么强。而Token工厂这种方式是和客户应用深度绑定的,可以更加了解客户应用,然后基于客户的应用提供更加定制化的方案。
Token工厂除AI服务器等硬件外,还需要很多配套支持,比如算力软件平台,就是算力调度平台和MaaS平台的能力,涉及GPU调度、API网关、Token实时计费、多租户处理等相关功能。还需要模型的适配和调优,Token工厂涉及硬件和基座模型之间的适配和调优,如果配套和优化做得很好,利润能够大幅度提高。
另外,需要做算力安全配套。Token工厂在进行Token调用的时候,安全能不能得到保障,隐私能不能得到保障,会不会出现敏感词等相关问题,这些都需要考虑,会涉及加密计算、可信API、流量清洗、算力风控等。全链条的安全配套也是一项核心能力。
问题六:除了这些AI服务器硬件之外,有哪些企业能够参与,或者未来有可能参与到Token工厂的运营中?MaaS平台、算力调度以及安全方面,会有哪些相关企业?
专家:利通电子、宏景科技、协创数据,都在打造自己的Token、MaaS或其他平台。然后还有第三方独立的MaaS平台公司,包括并行科技、无问芯穹、硅基流动等公司。
网络安全配套和底层模型适配方面。奇安信、天融信、深信服这类专门做网络安全的公司都会参与。
问题七:业内判断AI应用是否会出现大规模爆发?届时国内算力总量是否够用?
专家:业界统一判断AI应用在未来三年内会有一个持续、大范围爆发的周期。基于以下逻辑判断:一是技术成熟度逐步能够支撑,包括多模态大模型、智能体、本地化模型部署。同时,AI应用正在从实验室走向最终的应用端。其次是在需求端,AIGC文生图、文生视频、办公助手agent工具等相关产品数量的爆发性增长,以及来自B端降本增效的刚需,金融、制造、政务等行业都会批量采用各种AI服务来提高效率降低成本。第三为商业化闭环,算力租赁企业使用Token分成后,AI应用企业的商业模式也会逐步形成。
在整体算力总供给方面,高端算力需求会长期处于存在缺口的阶段。中低端的推理需求,随着国产算力厂商逐步成熟,以及产能逐步释放,国产推理算力市场会逐步释放出来,慢慢满足AI应用的需求。