
今年以来,受益于AI算力需求爆发,素有“电子工业大米”之称的MLCC(片式多层陶瓷电容器)供应紧俏,价格持续上涨,带动被动元器件行业景气度回升,多家上市公司预计上半年业绩实现大幅增长,最高增幅超过6倍。
展望下半年,有行业人士向记者表示,7月以来,MLCC价格整体平稳,品类内部价格则分化加剧,AI和车规级高端高容产品价格继续上涨。在AI服务器需求旺盛、原厂产能被锁定、上游贵金属等原材料价格居高的背景下,预计下半年高端高容MLCC价格将继续上涨,并有望推高被动元器件市场整体景气度。
特邀行业专家全面解读MLCC价格上涨动力及竞争格局情况,7月29日(周三)20:30,财联社VIP携手蜂网专家为您带来“MLCC”主题的【风口专家会议】。
特邀专家:MLCC行业专家
分享主题:
MLCC能否持续涨价?
——特邀行业专家全面解读MLCC价格上涨动力及竞争格局情况
分享内容:
1、MLCC继续涨价?高端MLCC全球供需情况介绍;
2、AI持续发展对MLCC增量需求及国内企业受益情况分析;
3、MLCC上游材料供需及价格稳定性分析;
4、全球MLCC、电感产品客户下单情况及未来扩产难度解析;
您可以在7月29日(周三)晚上八点半前等待电话外呼接入会议,也可以点击以下链接参会。(会议结束后点击链接可看回放)
PC端点击链接入会☛《MLCC能否持续涨价?》☚
手机APP端点击链接入会☛《MLCC能否持续涨价?》☚
微信、海报等点击链接入会☛《MLCC能否持续涨价?》☚
小贴士:包时段用户可以在新更新的会议纪要文章里直接查看纪要内容。仅单篇解锁该文章的用户,会议纪要会同步更新在该文章内,次交易日午后可以回看该文章查阅纪要。


问题一:什么是MLCC?它主要用在哪些用途和使用场景中?各类场景目前大致的需求占比是怎样的?
专家: MLCC是多层陶瓷片式电容器,电容器的一种。它的主要功能,第一个是储能;第二个是滤波,可以滤除一些噪声和杂波信号;第三个是可以及时、快速地充放电,用纳秒级的响应速度,提供比较充足的瞬态电流,稳定电压。所以在一些高端服务器里面,需要大量使用MLCC来起到去耦、滤波和稳压的作用。MLCC在业界是一种非常普遍的被动元件,只要有PCB的地方、有用电的地方,基本上都会用到,性价比也比较高,使用非常普及。
手机通信领域的用量特别大,一台5G手机大约要使用1300颗MLCC,占MLCC总用量的约30%,包括智能手机、5G基站、网卡、路由器以及与之配套的服务器等,都需要使用大量的MLCC。第二个模块是工业应用,工业应用占比大约25%,是第二大应用场景,包括工业自动化、工业机器人,以及目前比较热门的数据中心建设和AI服务器,再包括风力发电、光伏设备里面的逆变器和电力转换设备,也会使用很多高容值MLCC。再往大件来讲,包括高端数控机床、高端设备、轨道交通,以及挖掘机、推土机等工程机械,还有挖比特币的矿机,都需要使用大量的MLCC。如果专门把服务器这一块单独列出来,大概占整个MLCC需求的8%至9%,AI服务器是近几年发展比较快、增长比较明显的一个产品类别。
第三大应用是汽车,汽车领域占比大约15%,包括车载音视频设备、DC-DC转换器、BMS电池管理系统、自动驾驶系统以及充电桩等,都归在汽车电子里面。第四个是家电和消费电子,占比大约14%,包括日常使用的电视机、空调、洗衣机、微波炉等家电,以及智能穿戴设备等,这一类一般以中低端MLCC产品为主。最后一个模块是电脑,也就是PC,占比大约15%,包括办公电脑、个人使用的笔记本电脑、平板电脑等。所以民用MLCC大体可以分为这五大应用模块。
问题二:最近看到有MLCC涨价的新闻,海外的MLCC是否真的在涨价?上半年涨价幅度如何?相关产品涨价幅度如何?业内预计涨价会持续多久?
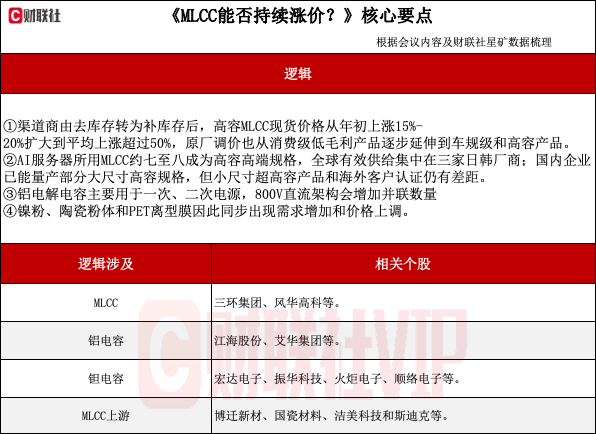
专家:不仅是MLCC,很多被动元件都在涨价。今年春节以后,MLCC的现货价格首先上涨了15%至20%,主要上涨的是一些高容产品。春节之前,代理商、渠道商一直在去库存,到了春节以后,已经从去库存转为补库存,并开始适当囤积一些高容产品,造成了市场上抢货、扫货的现象,马上拉动了MLCC现货价格上涨。从2月下旬一直到6月份,整个市场上的高容产品平均涨幅已经超过50%,有一些特别高容、特别紧缺的产品甚至翻倍,或者翻了几倍。
海外原厂方面,目前更多是结构性调价。今年4月底,太阳诱电对一些消费类、毛利率相对较低的产品进行了小幅调整,涨幅大概在6%至15%,同时对部分三端子、软端子等产品上调20%至30%;5月份,TDK对部分车规级产品上调20%至30%,一方面是车规产品需求相对较好,另一方面市场担心其部分稀土材料供应受到出口审查影响,七八月份可能出现偏紧;5月底,华新科对电阻产品和部分低毛利MLCC产品上调10%至15%,三星电机也对渠道商的部分低毛利产品进行了大约10%至15%的调整。因此,上半年海外MLCC确实在涨价,但并不是所有产品全面上涨,主要集中在高容值、车规级、特殊端子以及毛利率偏低的产品,渠道现货价格的上涨幅度明显高于原厂价格。
到了6月底以后,这一轮涨价开始从MLCC向其他被动元件分支扩散。国巨电子宣布上调铝电解电容、固态电容、MLPC电容、超级电容和薄膜电容等产品,整体涨幅大约为10%至15%。在国巨调价之前,尼吉康已经对铝电解电容上调10%至15%,随后国内的江海股份也进行了相近幅度的调整。铝电解电容涨价,第一个原因是电极箔等材料价格上涨;第二个原因是市场预期英伟达Vera Rubin架构未来可能采用800V直流高压供电平台。铝电解电容单颗耐压一般最高在450V左右,如果采用800V高压平台,就需要串联多颗电容,同时为了满足容量要求,还可能需要多组串并联使用,因此市场预期铝电解电容的使用数量会增加,上游电极箔、电容材料以及具备高压、大容量产品能力的厂商都有可能受益。
国巨电子调价幅度比较大的另一个产品是钽电容,涨幅大约为15%至35%。钽电容在4月1日已经调过一次,当时上涨20%至30%,7月份又再次上调。钽电容涨价一方面是服务器以及其他AI应用中的用量明显增加,以前服务器使用钽电容的数量没有那么多,现在开始大量应用;另一方面是钽粉价格从1月份的4000多元上涨到6月份的6000多元,原材料成本明显上升。因此,钽粉企业和进入AI服务器供应链的钽电容厂商需求相对受益,但中游企业最终盈利能否改善,还要看成本能否顺利向下游客户传导。
MLCC方面,国巨电子此前一直希望三星电机能够在6月底做出调价动作,但一直没有等到,所以国巨先采取了行动,对自己的MLCC产品不论中低端还是高端都进行了普遍调整,整体涨幅大约为10%至30%,代理商、渠道商和直销客户全部调整,7月1日就开始执行。国巨这次调价与前期海外厂商的结构性调价有所不同,说明价格上涨已经开始从渠道高容产品和部分特殊产品,向更加广泛的MLCC产品线扩散。国巨调价以后,7月份国内的风华高科也很快上调了MLCC价格,8月份三环集团据了解也可能调整内部价格。风华高科的业务主要覆盖MLCC、电阻等被动元件,三环集团则在电子陶瓷材料和元器件领域具有业务基础,如果价格能够顺利落地、产能利用率同步提升,相关MLCC业务的盈利能力可能得到修复,但具体受益程度仍取决于产品结构、业务占比和实际成交价格。
专家预计,三星电机可能会在8月份跟进调价,涨幅可能在20%至30%左右,太阳诱电可能会在9月1日对渠道商进行价格调整。业内判断,这一轮涨价至少可能延续到三季度,后续持续时间主要取决于渠道补库存能否继续、三星电机和太阳诱电等海外大厂是否跟进,以及AI服务器需求能否真正兑现。
问题三:目前全球可用于AI服务器的高端MLCC,整体竞争格局如何?国内是否有企业能够供应?差距多大?
专家:以英伟达服务器为例,目前高端、高容MLCC主要由村田、三星电机和太阳诱电三家供应。村田的供应占比接近50%;三星电机的占比从之前的20%多提高到现在的30%以上,接近35%;剩余一部分高容产品主要由太阳诱电供应。AI服务器里面大约70%至80%的MLCC都是高容、高端产品,另外还有百分之十几是普通、标准型MLCC,比如一次电源、二次电源里面会使用一些普通规格的电容,这部分主要由中国台湾厂商供应。
AI服务器使用的高容MLCC可以分成两类。第一类是小尺寸、高容产品,比如0402、0603尺寸的高容产品,目前主要由村田和三星电机供应,而且容值还在不断提高。以前业内认为0402尺寸能够做到10μF以上就已经算高容产品,但是现在AI服务器采用高密度、紧凑型设计,芯片功耗又很大,因此希望MLCC的尺寸更小、容量更高,目前0402尺寸已经可以做到47μF,0603尺寸也在向47μF、100μF等更高容值发展。这种小尺寸超高容产品要求在非常有限的体积内增加陶瓷介质层数、降低介质层厚度,同时还要保证耐压、可靠性和一致性,村田和三星电机具有比较明显的技术优势,一般厂商目前还做不好。第二类是大尺寸、高容产品,比如0805、1206尺寸,国内厂商已经开始具备量产能力。相较于小尺寸超高容产品,大尺寸产品在单位体积容量、工艺精度和层数控制方面的要求相对低一些,因此国内企业更有可能率先从这类产品切入服务器供应链。
国内方面,三环集团今年已经可以量产0805尺寸、47μF产品和1206尺寸、100μF产品,其中0805、47μF产品去年还不能量产,今年已经可以量产。三环集团此前主要供应5G基站、通信设备、工业设备和逆变器等领域使用的高容产品,目前服务器用高端产品也已经开始送样,正在给华为进行验证。如果送样和认证顺利,国内大型服务器厂商,如浪潮、联想等,后续就有可能采购三环集团的大尺寸高容MLCC。
国内除了三环集团以外,微容科技也在研发服务器使用的高端MLCC,目前有几款产品正在进行客户验证。国内客户的认证速度相对快一些,海外客户认证周期通常更长,一般可能需要一年以上,比如向谷歌、SK海力士等客户送样,单纯送样验证通常也需要半年以上,测试没有问题以后才可能先进行小批量采购。
问题四:AI服务器对铝电解电容、钽电容的需求增量有多大?国内企业是否能供货?
专家:铝电解电容和MLCC不是简单的替代关系。铝电解电容体积比较大、容量也很大,而且价格相对便宜,性价比比较高,主要使用在一次电源和二次电源的位置,作为外置的大容量储能和滤波元件。这些位置没有受到太大的板卡面积限制,因此英伟达服务器仍然会大量使用铝电解电容。随着AI服务器功率快速提高,单台服务器所需要的储能和滤波能力明显增加,铝电解电容的使用数量也会提升。后续800V高压供电平台也可能大量使用铝电解电容,如果台达提出的800V高压供电架构真正被采用,市场预计可能先在部分高压供电系统中使用,一旦开始使用,铝电解电容的单机用量可能提高几倍,价格也可能继续上涨,因此下半年铝电解电容仍然值得关注。
铝电解电容的全球竞争格局相对分散,但头部仍然以日本厂商为主。全球规模最大的厂商是日本贵弥功,也就是Nippon Chemi-Con,市场占比大约20%;第二大是尼吉康,占比大约16%;第三是Rubycon,占比大约10%;另外松下的市场占比大约6%。这几家日本厂商的铝电解电容都已经进行了涨价,因此整体价格仍然偏强。
中国大陆做得比较好的企业包括江海股份和艾华集团,其中江海股份的全球占比大约8%,已经属于全球规模较大的厂商,艾华集团的占比大约7%。江海股份已经通过台达等电源厂商进入相关供应链,也就是说,江海股份先把铝电解电容供应给台达,再通过台达的电源产品间接供应英伟达等服务器客户,因此其铝电解电容已经进入高端服务器应用市场。
钽电容和MLCC是互补关系。在英伟达复杂的电源设计里面,设计方会尽量多使用MLCC,希望MLCC的体积越小、容值越高;但在板卡面积有限、整体容量和供电要求又比较高的情况下,如果单纯依靠MLCC达不到整体容量和功耗平滑的要求,就需要使用钽电容作为补充。钽电容的容量密度更高,也就是说在相同体积下能够做到更大的容量,缺点是价格比较贵。
全球钽电容市场集中度比较高,KEMET,也就是被国巨集团收购的美国基美公司,占比大约40%;第二大是被京瓷收购的AVX,占比大约20%;第三是松下,占比大约14%;威世占比大约10%,韩国厂商合计约3%。中国大陆厂商合计占比大约15%,其中宏达电子占比约7%,振华科技及其相关企业占比约3%。顺络电子大约三年前开始布局民用高分子聚合物钽电容,与国内科研院所和高校合作研发新型导电聚合物材料,目前已经能够做到100μF以上的高容产品,并正在给浪潮等服务器客户送样验证。
问题五:MLCC上游主要有哪些材料?是否存在缺货涨价?国内哪些企业能供应?
专家:MLCC上游第一个核心材料是内电极浆料,主要使用镍粉。普通消费级或者初步的车规级产品,镍粉粒径达到两三百纳米就可以使用,但要做AI服务器使用的高容MLCC,这样的粒径还不够,通常需要达到120纳米以下。因为服务器使用的MLCC容量比传统高容产品更高,内部陶瓷介质层和电极层要做得更薄,介质层越薄,对镍粉颗粒的细度、纯度和一致性要求就越高。
海外企业中,日本昭荣化学可以稳定供应100纳米左右的高端镍粉,主要对应村田的需求;国内博迁新材已经可以做到80纳米,并且正在突破60纳米,产品符合服务器高端MLCC的使用要求,目前主要供应三星电机。现阶段高端镍粉整体供应仍然比较紧张,博迁新材给三星电机的供应量可能还不能完全满足其需求,不足部分仍需要由三星电机向其他厂商采购;村田也通过投资和战略合作等方式支持上游材料企业扩产,希望锁定更多高端镍粉产能。博迁新材从去年到今年年底仍在继续扩产,预计新增产能约1200吨,后续海外基地或者配套海外客户的产能也会进一步增加,最终能否缓解紧缺,主要取决于扩产速度能不能跟上高容MLCC需求增长。
目前国外高端镍粉厂商已经进行了涨价,一方面是高容MLCC叠层数量更多,单颗产品对镍粉的使用量增加;另一方面是镍矿供应受到影响,例如印尼对镍矿采取一定的产量控制和出口管理,今年部分镍原料供应较去年有所减少。高端MLCC需求增加和上游镍原料价格上涨两个因素叠加,推动高端镍粉价格上行。
第二个核心材料是陶瓷粉料,主要包括钛酸钡陶瓷粉体和经过配方处理的MLCC粉料。普通车规级MLCC使用的钛酸钡粉体粒径通常在两三百纳米,国内国瓷材料目前最高端的产品可以做到大约150纳米,采用的技术路线包括水热法,水热法也是目前制备高端、超细钛酸钡粉体的重要方法之一。
由于高端钛酸钡粉体供给相对有限,而村田、三星电机等MLCC企业都在增加高容产品产量,高端产品目前比较紧俏,部分产品涨幅已经达到30%左右。全球竞争格局中,堺化学的市场占比大约为25%,日本化学工业大约为15%,富士钛工业大约为10%,日本共立材料等企业大约为5%;美国Ferro的市场份额大约为15%,部分陶瓷材料主要用于军工等高可靠性领域。国内国瓷材料的市场份额大约为15%,目前产量约1.2万吨,未来计划新增约3000吨产能,总产能可能达到1.5万吨左右。
第三个重要材料是PET离型膜。MLCC生产过程中,需要先把陶瓷粉体制成陶瓷浆料,再将浆料流延到PET离型膜上,形成很薄的陶瓷生坯膜片,因此离型膜实际上是陶瓷介质层生产过程中的载体。高端MLCC的陶瓷介质层需要做到1微米左右,甚至1微米以下,离型膜表面的平整度、洁净度、离型力稳定性以及与精密流延设备的适配能力,都会直接影响陶瓷膜片的厚度和良率。如果能够稳定支持1微米以下陶瓷介质层的流延,就属于超高端MLCC离型膜。
目前国内中低端离型膜已经有多家企业能够供应,包括浙江杭州的洁美科技、江苏的斯迪克和双星新材,但超高端产品仍然主要采购日本东丽、杜邦、日本三菱化学等企业的产品;韩国SKC和中国台湾地区的南亚塑胶也能够生产部分中低端离型膜。
目前高端PET离型膜价格也在上涨,涨幅大约为20%至30%,国内中低端产品同样出现了不同程度的调价。第一个原因是高容MLCC的叠层数量增加,每一层陶瓷介质在生产过程中都需要离型膜作为载体,容量越高、叠层越多,对离型膜的消耗量就越大,而且生产过程中还会产生一定损耗;第二个原因是PET基膜属于石化产品,基膜成本占离型膜总成本的60%以上,受原油和石化原料价格影响,生产成本也在上升。专家认为,离型膜是国内企业相对更有可能实现突破的材料环节。斯迪克近期已经向村田送样高端MLCC离型膜,产品正在进行或者已经完成部分验证,按照送样进度,后续村田可能会先少量使用;洁美科技也在向三星电机、村田等客户送样,公司设有专门研发部门开发高端MLCC离型膜,目前产品已经接近客户要求,后续主要看最终验证结果。