一、按收入计算SK海力士在HBM市场占据全球57%的份额
6月2日,韩国SK集团会长崔泰源透露,旗下的存储芯片公司SK海力士计划五年内将晶圆产能翻番。崔泰源曾在3月预警,全球晶圆紧缺局面或将延续至2030年。崔泰源同时表示,企业需要深化在台合作布局,合作对象不能仅局限于全球第一大晶圆代工厂台积电。他还提到,希望SK海力士能成为英伟达VeraRubin算力系统的主力高带宽内存(HBM)供货商。
作为高带宽存储器(HBM)领域的三大领先厂商,三星电子、美光科技和SK海力士处于全球人工智能基础设施建设的关键环节。这些公司生产的HBM芯片是数据中心扩张过程中最重要的瓶颈之一。根据Counterpoint Research的数据,截至2025年第四季度,SK海力士按收入计算占据全球市场57%的份额。不过,该公司的估值仍低于美光和三星电子。
SK海力士此前公布的2026年第一季度财报显示,实现营收达52.58万亿韩元,环比增长60%,同比大幅增长198%,创下公司单季营收历史新高。营业利润方面,公司实现37.61万亿韩元,连续第四个季度创下历史新高,环比增长96%,同比增幅高达405%。营业利润率达到72%,同样为历史最高水平。期内EBITDA(息税折旧摊销前利润)为41.34万亿韩元,EBITDA利润率为79%。
二、HBM需求2026至2027年将持续旺盛
自2025年下半年以来,一般型DRAM价格大涨,三大原厂的HBM年度议价机制,导致HBM合约价无法及时反映市场的季度涨价趋势。随着二季度来临,买卖双方正在对2027年的主流产品HBM4供应进行谈判。基于DRAM供不应求市况、新旧世代HBM的高制造难度及高成本,三大原厂将于2027年大幅调高HBM的报价。
TrendForce数据集邦咨询认为,从需求动能来看,在AI基础设施加速建设带动下,HBM需求于2026至2027年持续旺盛。2026年HBM需求动能主要来自AI ASICs对容量的升级,将AI芯片所配置的HBM容量由96/192GB大举拉升至216/288GB;而英伟达Rubin平台单颗GPU的HBM容量虽持平于前代,仍借由出货量成长同步推升整体需求。2027年英伟达的RubinUltra平台将进一步推升单颗GPU的HBM容量至384GB,谷歌TPU等AI ASICs则因颗数成长,也将放大对HBM位元需求。该机构预估,三大原厂2025-2027年HBM投片量估计占整体DRAM投片量的18%、22%及约30%,而HBM位元供给则将占整体DRAM位元供给的8%、9%及约13%。随着国产材料技术的突破,部分企业已具备进入国际大厂供应链的能力,受益HBM涨价。
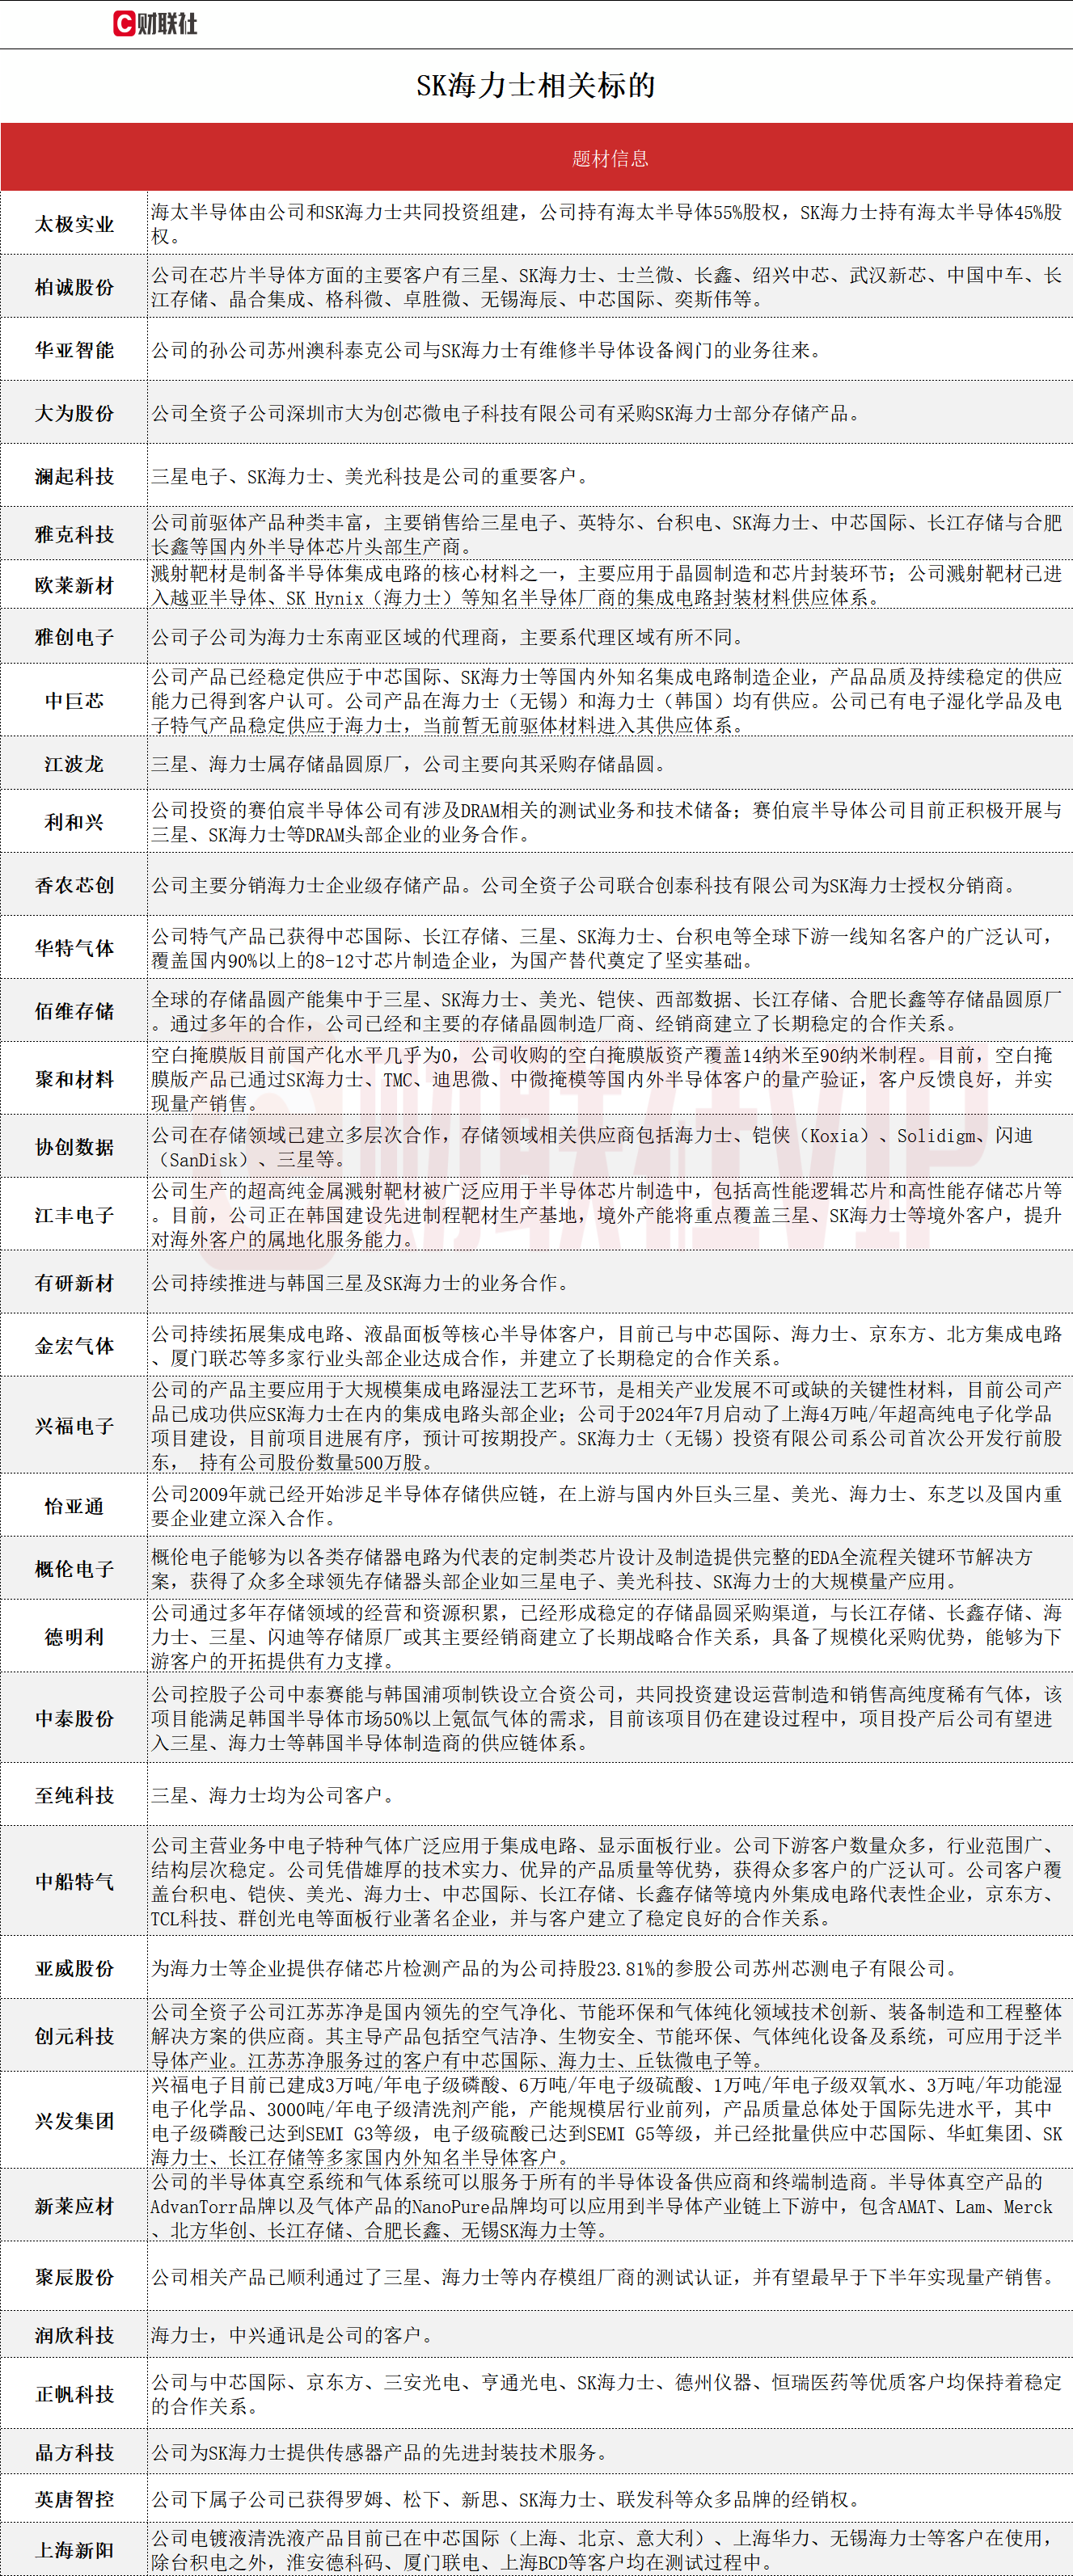
兴福电子:公司的产品主要应用于大规模集成电路湿法工艺环节,是相关产业发展不可或缺的关键性材料,目前公司产品已成功供应SK海力士在内的集成电路头部企业;公司于2024年7月启动了上海4万吨/年超高纯电子化学品项目建设,目前项目进展有序,预计可按期投产。SK海力士(无锡)投资有限公司系公司首次公开发行前股东, 持有公司股份数量500万股。
晶方科技:公司为SK海力士提供传感器产品的先进封装技术服务。